
Bagi setiap karyawan di PT PRIA, untuk memahami potongan pajak pada slip gaji bukan sekedar kewajiban administratif, melainkan bentuk literasi finansial yang penting. PPh Pasal 21 adalah pajak atas penghasilan berupa gaji, upah, tunjangan, dan pembayaran lain dengan nama dan dalam bentuk apapun sehubungan dengan pekerjaan atau jabatan.
Dasar Hukum dan Skema TER
Sejak tahun 2024, pemerintah telah menyederhanakan penghitungan PPh 21 dengan menggunakan Tarif Efektif Rata-Rata (TER). Kebijakan ini bertujuan memudahkan perusahaan dalam menghitung potongan pajak bulanan.
- Masa Pajak (Januari – November): Menggunakan tabel TER (Kategori A, B, atau C) berdasarkan status PTKP.
- Masa Pajak Terakhir (Desember): Menggunakan tarif Pasal 17 ayat (1) huruf a UU PPh untuk menghitung total pajak setahun dikurangi potongan yang sudah dibayar.
Komponen Penghitungan di PT PRIA
Untuk menentukan besaran pajak, terdapat beberapa variabel yang diperhitungkan oleh tim Payroll:
- Penghasilan Bruto: Gaji pokok, tunjangan (transport, makan, jabatan), lembur, serta bonus atau THR.
- Pengurang Penghasilan: Biaya jabatan sebesar 5% dari penghasilan bruto (maksimal Rp 500.000,-/ bulan).
- Iuran Pensiun/ JHT: Kontribusi karyawan untuk jaminan hari tua.
- Penghasilan Tidak Kena Pajak (PTKP): Ambang batas penghasilan yang tidak dikenakan pajak, tergantung status pernikahan dan jumlah tanggungan.
Simulasi Sederhana
Jika seorang karyawan memiliki penghasilan kena pajak setelah dikurangi biaya-biaya, maka tarif progresif Pasal 17 akan berlaku pada perhitungan akhir tahun:
| Lapisan Penghasilan Kena Pajak | Tarif Pajak |
|---|---|
| Rp 0 s.d. Rp 60 Juta | 5% |
| Di atas Rp 60 Juta s.d. Rp 250 Juta | 15% |
| Di atas Rp 250 Juta s.d. Rp 500 Juta | 25% |
| Di atas Rp 500 Juta s.d. Rp 5 Miliar | 30% |
| Di atas Rp 5 Miliar | 35% |
Kewajiban Karyawan dan Perusahaan
Sebagai entitas yang taat pajak, PT PRIA bertanggung jawab untuk memotong, menyetor, dan melaporkan PPh 21 karyawan. Di sisi lain karyawan memiliki kewajiban untuk:
- Memiliki NPWP: Karyawan tanpa NPWP akan dikenakan tarif 20% lebih tinggi dari tarif normal.
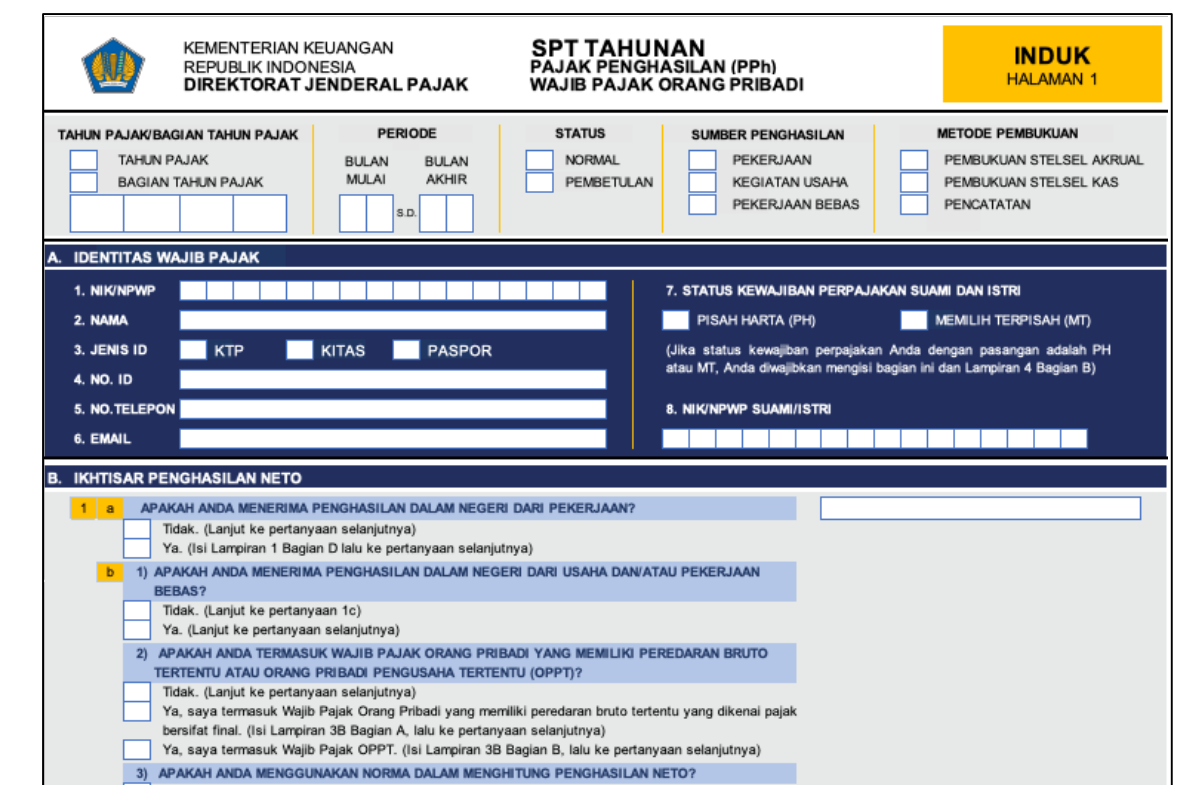
- Melaporkan SPT Tahunan: Menggunakan bukti potong (Formulir 1721-A1) yang diberikan perusahaan setiap awal tahun
PT Putra Restu Ibu Abadi (PRIA) merupakan perusahaan yang bergerak di bidang jasa pengelolaan limbah di Jawa Timur. Kami menyediakan layanan pengelolaan limbah B3 dan non-B3 terintegrasi mulai dari pengangkutan, pengumpulan, pemanfaatan, dan pengolahan. Hubungi call center kami untuk konsultasi dan mendapatkan penawaran terbaik lebih lanjut untuk kebutuhan perusahaan anda.