Masa Manfaat Beberapa Kelompok dan Jenis Aset Perusahaan PT Putra Restu Ibu Abadi

Dalam menjalankan kegiatan operasional, PT Putra Restu Ibu Abadi (PT PRIA) membutuhkan berbagai jenis aset, mulai dari peralatan kantor, komputer, kendaraan operasional, mesin pengolahan limbah, hingga bangunan dan fasilitas pendukung lainnya. Setiap aset memiliki masa manfaat yang berbeda, sehingga perlu dikelola dan dicatat dengan baik untuk mendukung kelancaran operasional perusahaan.
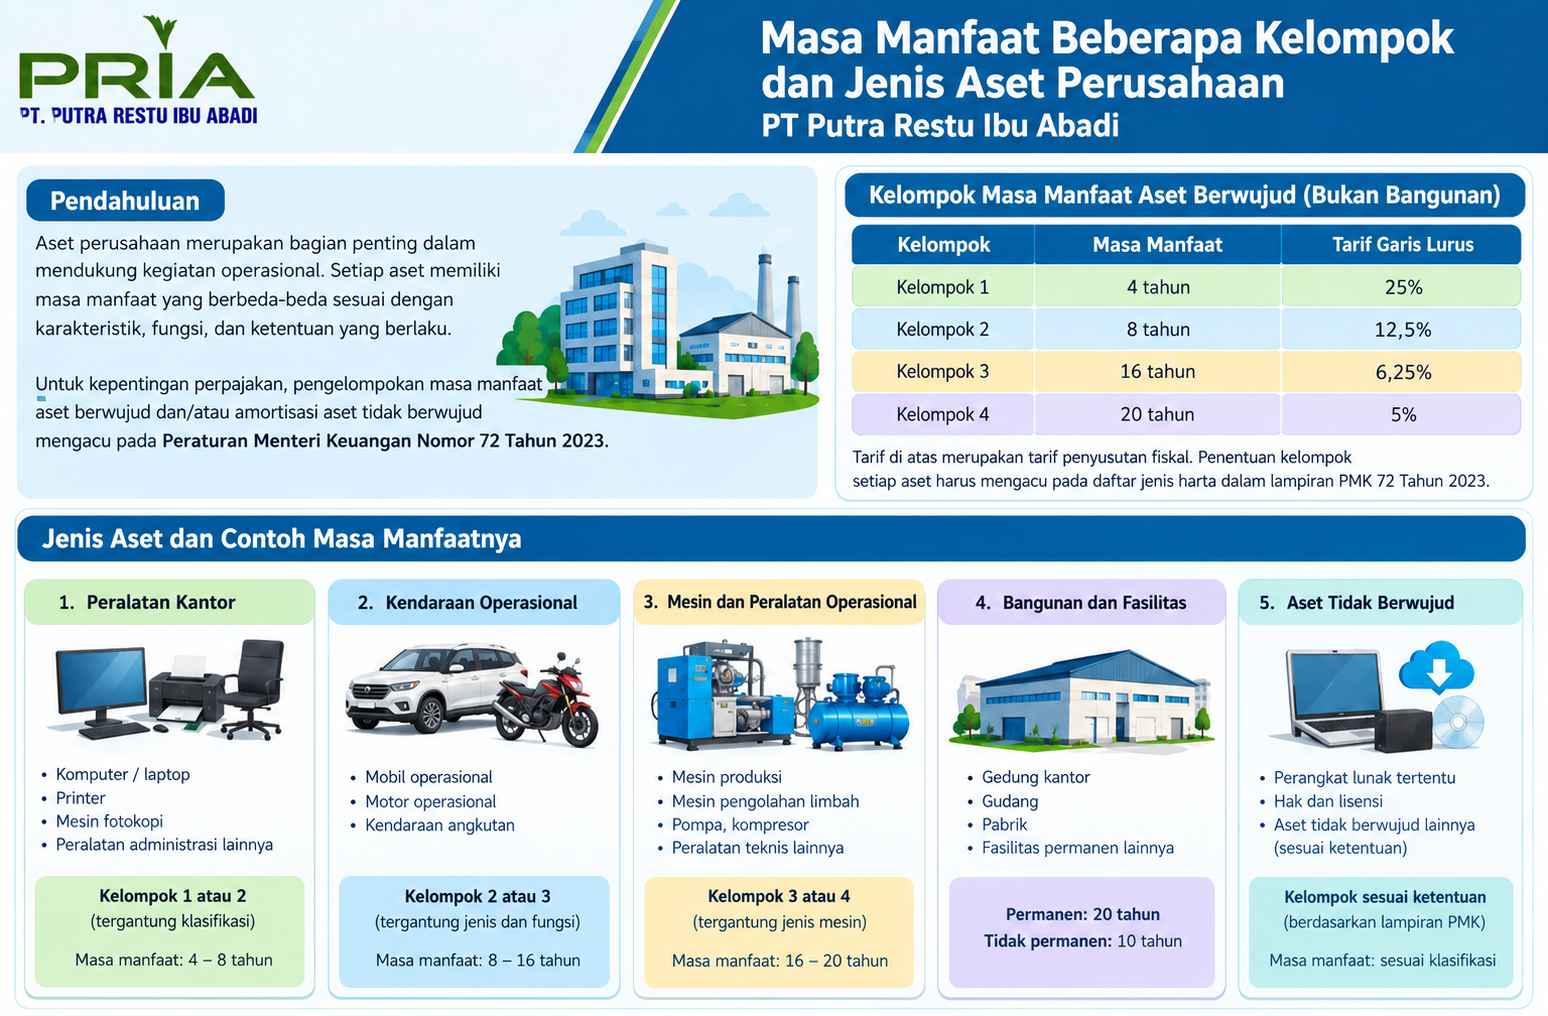
Untuk kepentingan perpajakan, penghitungan penyusutan aset berwujud mengacu pada Peraturan Menteri Keuangan (PMK) Nomor 72 Tahun 2023 tentang Penyusutan Harta Berwujud dan/atau Amortisasi Harta Tak Berwujud. Peraturan ini mengatur pengelompokan masa manfaat aset serta tarif penyusutan yang digunakan dalam penghitungan pajak. Secara fiskal, masa manfaat dan tarif penyusutan dengan metode garis lurus untuk aset berwujud bukan bangunan dibagi menjadi empat kelompok berikut.
| Kelompok | Masa manfaat | Tarif garis lurus |
| Kelompok 1 | 4 tahun | 25% |
| Kelompok 2 | 8 tahun | 12,5% |
| Kelompok 3 | 16 tahun | 6,25% |
| Kelompok 4 | 20 tahun | 5% |
Tarif tersebut digunakan sesuai kelompok masa manfaat yang berlaku. Penentuan kelompok aset harus mengacu pada jenis harta dalam lampiran peraturan perpajakan. Apabila jenis aset tidak tercantum dalam lampiran, ketentuan PMK Nomor 72 Tahun 2023 mengatur penggunaan Kelompok 3, dengan ketentuan tertentu apabila perusahaan mengajukan penetapan kelompok masa manfaat lainnya.
Dalam praktiknya, aset perusahaan dapat dikelompokkan berdasarkan jenis dan fungsinya untuk memudahkan identifikasi serta pencatatan. Peralatan kantor, seperti komputer, laptop, printer, dan mesin fotokopi, perlu dicatat berdasarkan nilai perolehan, tanggal pembelian, serta lokasi penggunaannya. Kendaraan operasional, termasuk mobil dan truk, perlu diidentifikasi berdasarkan jenis dan karakteristik kendaraan sesuai klasifikasi fiskal. Sementara itu, mesin dan peralatan pengolahan limbah, seperti pompa, kompresor, dan mesin operasional lainnya, perlu diperiksa satu per satu karena tidak seluruh peralatan memiliki kelompok masa manfaat yang sama.
Adapun bangunan dan fasilitas perusahaan, seperti kantor, gudang, dan bangunan operasional, memiliki ketentuan penyusutan tersendiri dan tidak termasuk dalam Kelompok 1 sampai dengan Kelompok 4 aset bukan bangunan. Secara umum, bangunan permanen memiliki masa manfaat fiskal 20 tahun dengan tarif garis lurus 5%, sedangkan bangunan tidak permanen memiliki masa manfaat 10 tahun dengan tarif 10%.
Bagi PT PRIA, pencatatan dan pengelompokan aset yang tepat berperan penting dalam mendukung pengelolaan fasilitas kantor, kendaraan pengangkut, serta mesin dan peralatan yang digunakan dalam kegiatan pengelolaan limbah B3. Dengan data aset yang tertib dan akurat, perusahaan dapat memantau penggunaan aset, menghitung penyusutan secara tepat, serta menyusun laporan keuangan dan perpajakan sesuai ketentuan yang berlaku. Oleh karena itu, kerja sama antara bagian Aset, Accounting, dan Pajak diperlukan untuk memastikan setiap aset tercatat dengan lengkap dan klasifikasi fiskalnya telah sesuai. Langkah ini menjadi bagian dari upaya PT PRIA dalam membangun tata kelola perusahaan yang tertib, transparan, efektif, dan bertanggung jawab.
PT Putra Restu Ibu Abadi (PRIA) merupakan perusahaan yang bergerak di bidang jasa pengelolaan limbah di Jawa Timur. Kami menyediakan layanan pengelolaan limbah B3 dan non-B3 terintegrasi mulai dari pengangkutan, pengumpulan, pemanfaatan, dan pengolahan. Hubungi call center kami untuk konsultasi dan mendapatkan penawaran terbaik lebih lanjut untuk kebutuhan perusahaan anda.